ลักษณะเวียนซ้ำของค่าความแปรปรวนใน GARCH
ในสมการ GARCH(1,1) ค่าความแปรปรวนที่คาดการณ์ถูกกำหนดโดยกำลังสองของความประหลาดใจในผลตอบแทนและค่าความแปรปรวนที่คาดการณ์ในช่วงก่อนหน้า:
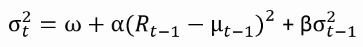
สามารถนำไปใช้งานได้ด้วยลูป (ดูสไลด์ได้หากไม่แน่ใจในโครงสร้างของลูปจากวิดีโอ)
มาลองทำกับข้อมูลผลตอบแทนรายวันของ S&P 500 กัน ตัวแปร omega, alpha, beta, nobs, e2 และ predvar ถูกโหลดไว้ใน R environment ของคุณแล้ว
แบบฝึกหัดนี้เป็นส่วนหนึ่งของหลักสูตร
GARCH Models in R
คำแนะนำการฝึกหัด
- คำนวณค่าความแปรปรวนที่คาดการณ์
- ใช้
predvarเพื่อกำหนดอนุกรมของความผันผวนรายปีที่คาดการณ์ไว้ในชื่อann_predvol - พล็อตกราฟความผันผวนรายปีที่คาดการณ์ในช่วงปี 2008-2009 เพื่อดูพลวัตในช่วงวิกฤตการเงิน
แบบฝึกหัดเชิงโต้ตอบแบบลงมือทำ
ลองทำแบบฝึกหัดนี้โดยเติมโค้ดตัวอย่างนี้ให้สมบูรณ์
# Compute the predicted variances
predvar[1] <- var(sp500ret)
for(t in 2:nobs){
   predvar[t] <- ___ + ___ * e2[t-1] + ___ * predvar[___]
}

# Create annualized predicted volatility
ann_predvol <- xts(___(252) * sqrt(___), order.by = time(sp500ret))

# Plot the annual predicted volatility in 2008 and 2009
___(___["2008::2009"], main = "Ann. S&P 500 vol in 2008-2009")