น้ำหนักพอร์ตโฟลิโอที่มีความแปรปรวนต่ำที่สุด
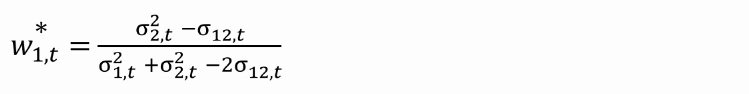
พอร์ตโฟลิโอที่ลงทุนในหุ้นเพียงสองตัวนั้นไม่สมจริงนัก ตัวอย่างที่สมจริงกว่าคือพอร์ตโฟลิโอหุ้นที่กระจายการลงทุนผ่านกองทุน ETF สองกอง ได้แก่ ETF ที่ลงทุนในหุ้นสหรัฐฯ และ ETF ที่ลงทุนในหุ้นยุโรป ในแบบฝึกหัดนี้ ให้ใช้ผลลัพธ์การประมาณค่า GARCH ที่มีอยู่ใน usgarchfit และ eugarchfit เพื่อคำนวณน้ำหนักของ US ETF ในพอร์ตโฟลิโอที่มีความแปรปรวนต่ำที่สุด โดยใช้สูตรด้านล่าง
แบบฝึกหัดนี้เป็นส่วนหนึ่งของหลักสูตร
GARCH Models in R
คำแนะนำการฝึกหัด
- คำนวณผลตอบแทนมาตรฐานของสหรัฐฯ และยุโรป พร้อมกับค่าความสัมพันธ์ระหว่างกัน
- คำนวณค่าความแปรปรวนร่วมและค่าความแปรปรวนของผลตอบแทนสหรัฐฯ และยุโรป
- คำนวณน้ำหนักพอร์ตโฟลิโอที่มีความแปรปรวนต่ำที่สุด แล้วพล็อตกราฟแสดงผล
แบบฝึกหัดเชิงโต้ตอบแบบลงมือทำ
ลองทำแบบฝึกหัดนี้โดยเติมโค้ดตัวอย่างนี้ให้สมบูรณ์
# Compute the standardized US and EU returns, together with their correlation
stdusret <- residuals(usgarchfit, standardize = TRUE)
stdeuret <- ___

useucor <- as.numeric(___(___, ___))
print(useucor)

  # Compute the covariance and variance of the US and EU returns
useucov <- ___ * sigma(___) * ___
usvar <- ___
euvar <- ___

# Compute the minimum variance weight of the US ETF in the US-EU ETF portfolio
usweight <- (euvar - ___) / (usvar + ___ - 2 * ___)
plot(usweight)