ไดนามิกส์ของ AR(1)-GJR GARCH สำหรับผลตอบแทน MSFT
จากวิดีโอ คุณจะเห็นว่าเครื่องหมายของพารามิเตอร์ autoregressive ในโมเดล AR(1) นั้นขึ้นอยู่กับปฏิกิริยาของตลาดต่อข่าวสาร
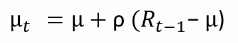
ค่า \(\rho \) ที่เป็นบวกสอดคล้องกับการตีความว่าตลาดตอบสนองต่อข่าวสารน้อยเกินไป ส่งผลให้ผลตอบแทนมีแรงส่ง (momentum) ในทิศทางเดิม ในขณะที่ค่า \(\rho \) ที่เป็นลบสอดคล้องกับการตีความว่าตลาดตอบสนองต่อข่าวสารมากเกินไป ทำให้ผลตอบแทนเกิดการกลับตัว (reversal)
ผลตอบแทนรายวันของ Microsoft มีลักษณะเป็นแบบ momentum หรือการกลับตัวในไดนามิกส์ AR(1)? มาหาคำตอบกันด้วยการประมาณค่าพารามิเตอร์ของโมเดล AR(1)-GJR GARCH โดยใช้ผลตอบแทนรายวันของ Microsoft ใน msftret
แบบฝึกหัดนี้เป็นส่วนหนึ่งของหลักสูตร
GARCH Models in R
คำแนะนำการฝึกหัด
armaOrder = c(1,2)สอดคล้องกับโมเดล ARMA(1,2) ส่วนโมเดล AR(1) เทียบเท่ากับ ARMA(1,0)- ระบุอาร์กิวเมนต์
mean.modelในugarchspecเพื่อกำหนดให้ใช้โมเดล AR(1) - ประมาณค่าโมเดล
- แสดงค่าสัมประสิทธิ์สองตัวแรกของโมเดล GARCH ที่ประมาณได้
แบบฝึกหัดเชิงโต้ตอบแบบลงมือทำ
ลองทำแบบฝึกหัดนี้โดยเติมโค้ดตัวอย่างนี้ให้สมบูรณ์
# Specify AR(1)-GJR GARCH model
garchspec <- ugarchspec(mean.model = list(armaOrder = ___ ),
                        variance.model = list(model = "gjrGARCH"),
                        distribution.model = "sstd")

# Estimate the model
garchfit <- ___

# Print the first two coefficients
___(___)[c(1:2)]