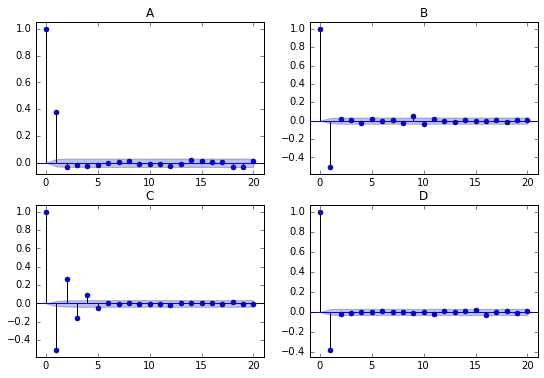
以下是四個自相關(Autocorrelation)圖:
哪一個圖對應於 MA(1) 模型,且 MA 參數為 -0.5?
本練習屬於課程
將理論付諸實踐,立即體驗我們的互動練習
在本章中,你將認識時間序列的相關與自我相關概念。相關用來描述兩個時間序列之間的關係;自我相關則描述一個時間序列與其過去數值之間的關係。
在本章中,你將學習幾個簡單的時間序列模型,包括白噪音與隨機漫步。
在本章中,你將學習適用於時間序列的自我迴歸(AR)模型。這類模型使用序列的過去數值來預測當期數值。
在本章中,你將學到另一種模型:移動平均(MA)模型。你也會看到如何將 AR 與 MA 結合為更強大的 ARMA 模型。
當前練習
本章將示範如何使用共整合模型共同刻畫兩個序列。最後,你會以個案研究作結,分析一組紐約市的氣溫時間序列資料。