Interpolare: Valori Intermediare în Timp
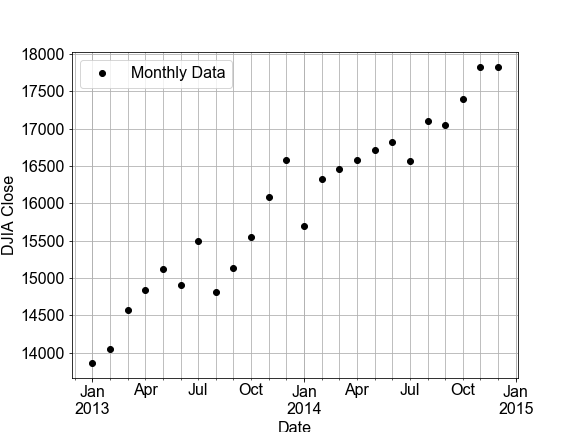
În acest exercițiu, vei construi un model liniar antrenând date lunare de tip serie de timp pentru Dow Jones Industrial Average (DJIA), apoi vei folosi acel model pentru a face predicții pe date zilnice (efectuând astfel o interpolare). Vei compara apoi acea predicție zilnică cu datele DJIA zilnice reale.
Câteva note despre date. „OHLC" înseamnă „Open-High-Low-Close" (Deschidere-Maxim-Minim-Închidere) și reprezintă de obicei date zilnice – de exemplu, prețurile de deschidere și închidere, precum și prețul maxim și minim ale unei acțiuni într-o zi dată. „DayCount" este un număr întreg care reprezintă numărul de zile de la începutul colectării datelor.
Acest exercițiu face parte din cursul
Introducere în modelarea liniară în Python
Instrucțiuni pentru exercițiu
- Folosește
ols()cu.fit()pentru a antrena un model pedata=df_monthlycuformula="Close ~ DayCount". - Folosește
model_fit.predict()atât pedf_monthly.DayCount, cât și pedf_daily.DayCountpentru a prezice valorile prețurilorCloselunare și zilnice, stocate ca o nouă coloanăModelîn fiecare DataFrame. - Folosește funcția predefinită
plot_model_with_datade două ori, o dată pentrudf_monthlyși o dată pentrudf_daily, și compară valorile RSS afișate.
Exercițiu interactiv practic
Încearcă acest exercițiu completând acest cod de exemplu.
# build and fit a model to the df_monthly data
model_fit = ols('Close ~ DayCount', ____=df_monthly).____()

# Use the model FIT to the MONTHLY data to make a predictions for both monthly and daily data
df_monthly['Model'] = model_fit.____(df_monthly.____)
df_daily['Model'] = model_fit.____(df_daily.____)

# Plot the monthly and daily data and model, compare the RSS values seen on the figures
fig_monthly = plot_model_with_data(____)
fig_daily = plot_model_with_data(____)