R-Squared
Anterior, am exprimat o altă măsură a calității ajustării, R-squared, sub forma unui raport între RSS și VAR. Înmulțind atât numărătorul, cât și numitorul cu 1/n, forma numerică echivalentă poate fi interpretată ca raportul dintre varianța reziduurilor și varianța tendinței liniare din datele pe care le modelăm. Aceasta reflectă cât de mult din varianța datelor tale este „explicată" de model, în contrast cu dispersia reziduurilor (după eliminarea tendinței liniare).
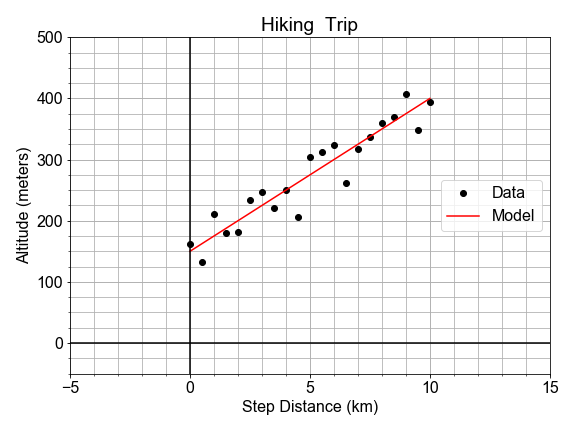
Aici, datele x_data, y_data și predicțiile modelului y_model pentru cel mai bun model ajustat sunt deja încărcate; obiectivul tău este să calculezi măsura R-squared pentru a cuantifica în ce măsură acest model liniar explică variația din date.
Acest exercițiu face parte din cursul
Introducere în modelarea liniară în Python
Instrucțiuni pentru exercițiu
- Calculează
residualsscăzândy_datadiny_model, șideviationsscăzândy_datadin media calculată cunp.mean()aplicată pey_data. - Calculează varianța
residualsși varianțadeviations, folosindnp.mean()șinp.square()pentru fiecare. - Calculează
r_squaredca 1 minus raportulvar_residuals / var_deviationsși afișează rezultatul.
Exercițiu interactiv practic
Încearcă acest exercițiu completând acest cod de exemplu.
# Compute the residuals and the deviations
residuals = ____ - y_data
deviations = np.____(____) - y_data

# Compute the variance of the residuals and deviations
var_residuals = np.____(np.____(____))
var_deviations = np.____(np.____(____))

# Compute r_squared as 1 - the ratio of RSS/Variance
r_squared = 1 - (____ / ____)
print('R-squared is {:0.2f}'.format(____))