Covarianță vs. Corelație
Covarianța măsoară dacă două variabile se modifică împreună. Se calculează înmulțind punct cu punct abaterile din exercițiul anterior, dx[n]*dy[n], apoi calculând media tuturor acestor produse.
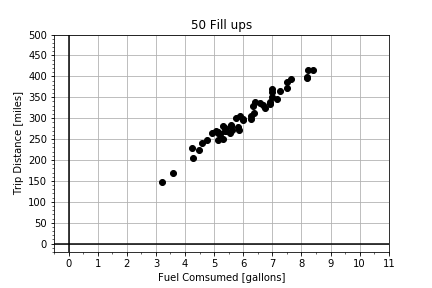
Corelația este, în esență, covarianța normalizată. În acest exercițiu, ai la dispoziție două seturi de date puternic corelate și vei vizualiza și calcula atât covariance, cât și correlation.
Acest exercițiu face parte din cursul
Introducere în modelarea liniară în Python
Instrucțiuni pentru exercițiu
- Calculează abaterile
dxșidyscăzând media cunp.mean(), apoi calculeazăcovarianceca medie a produsuluidx*dy. - Calculează abaterile normalizate
zxșizyîmpărțind la abaterea standard cunp.std(), apoi calculeazăcorrelationca medie a produsuluizx*zy. - Folosește
plot_normalized_deviations(zx, zy)pentru a reprezenta grafic produsul abaterilor normalizate și verifică vizual rezultatul față de valoarea corelației.
Exercițiu interactiv practic
Încearcă acest exercițiu completând acest cod de exemplu.
# Compute the covariance from the deviations.
dx = x - np.____(x)
dy = y - np.____(y)
covariance = np.____(____ * ____)
print("Covariance: ", covariance)

# Compute the correlation from the normalized deviations.
zx = dx / np.____(x)
zy = dy / np.____(y)
correlation = np.____(____ * ____)
print("Correlation: ", correlation)

# Plot the normalized deviations for visual inspection.
fig = plot_normalized_deviations(zx, zy)