梯度提升投資組合表現
到目前為止,你已經用 LogisticRegression() 和 XGBClassifier() 來預測違約機率。你看過一些評分方式,也看過部分預測結果,但對整體投資組合表現的影響是什麼?試著用「期望損失」這個情境來說明為何要測試不同模型。
這裡已建立一個名為 portfolio 的資料框,整合了兩個模型的違約機率、違約損失率(目前先假設為 20%),以及被視為違約曝險的 loan_amnt。
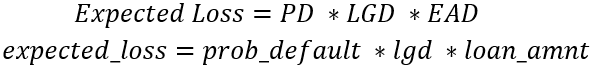
資料框 cr_loan_prep 以及訓練集 X_train 和 y_train 都已載入工作區。
本練習屬於課程
以 Python 進行信用風險建模
練習說明
- 列印
portfolio的前 5 列。 - 為
gbt與lr模型建立名為gbt_expected_loss與lr_expected_loss的expected_loss欄位。 - 列印整個
portfolio的lr_expected_loss總和。 - 列印整個
portfolio的gbt_expected_loss總和。
動手互動練習
試著完成這個範例程式碼,體驗一下這個練習。
# Print the first five rows of the portfolio data frame
print(____.____())

# Create expected loss columns for each model using the formula
portfolio[____] = portfolio[____] * portfolio[____] * portfolio[____]
portfolio[____] = portfolio[____] * portfolio[____] * portfolio[____]

# Print the sum of the expected loss for lr
print('LR expected loss: ', np.____(____[____]))

# Print the sum of the expected loss for gbt
print('GBT expected loss: ', np.____(____[____]))